Normas contábeis: IFRS, US GAAP e normas locais
O que são normas contábeis, IFRS completas, IFRS para PMEs, US GAAP e as normas locais das Américas (CPC no Brasil, NIF no México, RT na Argentina, NC na Bolívia), e como se relacionam com as regras tributárias.
Se cada empresa registrasse do seu jeito, ninguém conseguiria comparar demonstrações financeiras. As normas contábeis são as regras comuns que dizem quando registrar algo, por quanto e como apresentar.
- Explicar o que é uma norma contábil e quem a emite.
- Diferenciar IFRS completas, IFRS para PMEs e US GAAP.
- Saber qual marco cada país das Américas usa.
- Distinguir a norma contábil da regra tributária.
Os grandes marcos
| Marco | Quem emite | Onde se usa |
|---|---|---|
| IFRS completas | IASB, Londres | Companhias abertas, bancos e grandes empresas na maior parte da América Latina e no Canadá |
| IFRS para PMEs | IASB | Pequenas e médias empresas: versão simplificada, com menos opções e divulgações |
| US GAAP | FASB, Estados Unidos | Empresas dos EUA e as listadas lá |
| Normas locais | Conselhos profissionais de cada país | Onde as IFRS não foram adotadas ou como complemento |
Qual marco cada país usa (resumo)
| País | Marco principal |
|---|---|
| Canadá | IFRS para entidades de interesse público; ASPE para empresas privadas |
| Estados Unidos | US GAAP |
| México | NIF, emitidas pelo CINIF (muito próximas das IFRS) |
| Colômbia | IFRS por grupos: completas (grupo 1), PMEs (grupo 2) e contabilidade simplificada (grupo 3) |
| Peru, Chile, Equador, Uruguai, Paraguai, América Central | IFRS completas ou IFRS para PMEs |
| Brasil | Pronunciamentos do CPC, convergentes com as IFRS (CPC PME para pequenas e médias) |
| Argentina | Resoluções técnicas da FACPCE; IFRS obrigatórias para companhias abertas |
| Bolívia | Normas de Contabilidade do CTNAC; IFRS de forma supletiva |
Cada página do Módulo 12 explica o marco do país com mais detalhe.
Norma contábil e regra tributária não são a mesma coisa
A norma contábil busca mostrar a realidade econômica. A regra tributária busca calcular o imposto. Às vezes coincidem, às vezes não:
- Uma multa é despesa contábil, mas quase nunca é dedutível para o imposto de renda.
- A vida útil de um ativo pode ser diferente para a contabilidade e para o fisco.
- Alguns países exigem livros e formatos próprios (por exemplo, livros de compras e vendas de IVA ou a escrituração digital).
Por isso o contador escritura conforme a norma contábil e depois concilia com o fiscal. As diferenças geram, nas IFRS, tributos diferidos.
Pela IFRS 15 (CPC 47, receita de contratos com clientes), a receita da venda é reconhecida quando o controle do imóvel é transferido, e os juros do financiamento são reconhecidos à medida que ocorrem. O GoSoft segue essa lógica: registra a venda do principal na assinatura do contrato e os juros de cada parcela ao recebê-la. Veja Recebimento de parcelas, mora e juros.
As normas no GoSoft
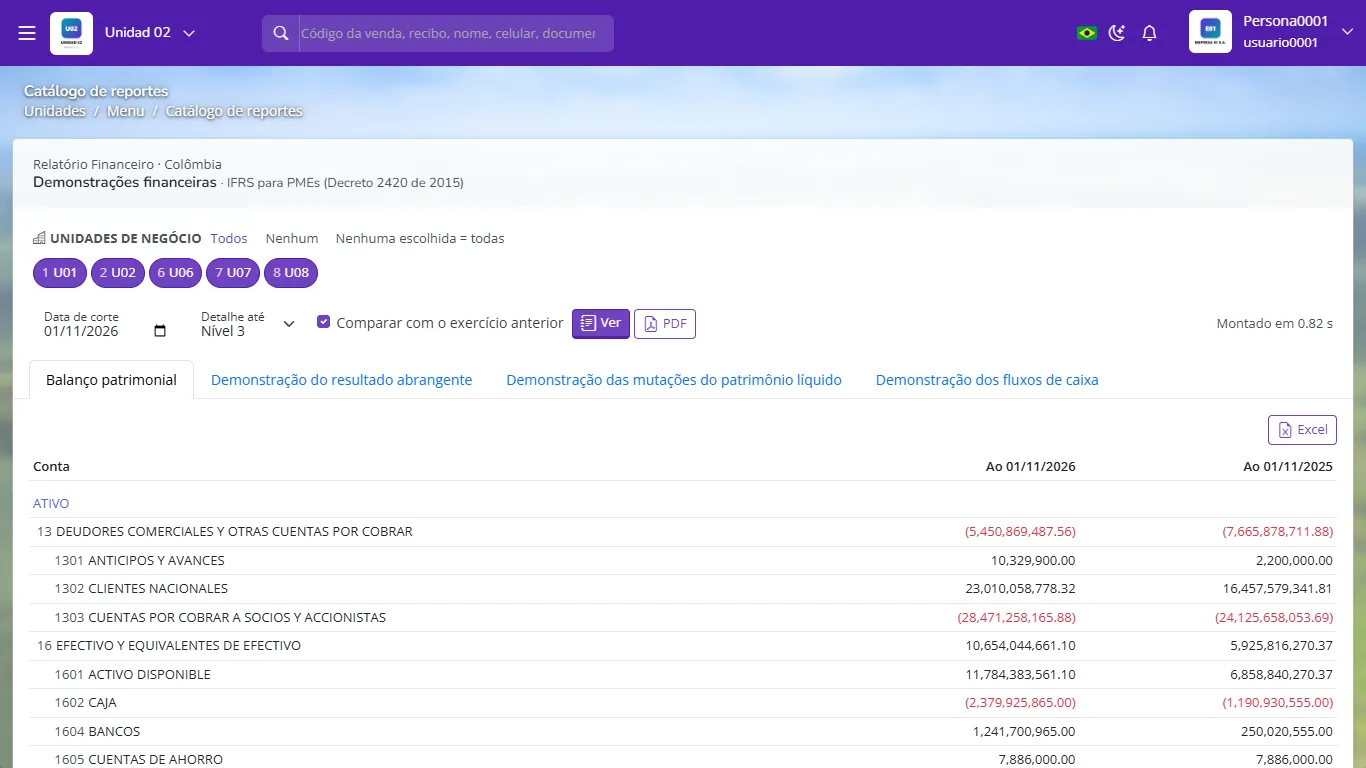
Ao escolher o país da empresa, o GoSoft carrega seu perfil contábil: a codificação do plano de contas, os nomes oficiais das demonstrações, os impostos e retenções de referência e as declarações periódicas.
- Fazer a contabilidade "só para o fisco" e esquecer a realidade econômica.
- Aplicar IFRS completas a uma microempresa que poderia usar IFRS para PMEs ou um regime simplificado.
- Copiar o plano de contas de outro país sem adaptar a codificação nem os impostos.
Quem emite as IFRS?
O IASB (International Accounting Standards Board).
Qual marco as empresas dos Estados Unidos usam?
US GAAP, emitido pelo FASB.
Por que uma multa pode ser despesa contábil mas não dedutível?
Porque a contabilidade reflete a realidade econômica e a lei tributária decide o que entra no cálculo do imposto; multas costumam ser excluídas.
O que o GoSoft carrega ao escolher o país da empresa?
O perfil contábil: codificação do plano de contas, nomes das demonstrações, impostos e retenções de referência e declarações.