Contas, natureza e saldos
O que é uma conta contábil, o razonete (conta T), a natureza devedora ou credora, como se calcula o saldo, contas patrimoniais e de resultado, contas de compensação e analíticas (auxiliares).
Uma conta é o lugar onde se acumulam os movimentos de um mesmo conceito: tudo o que entra e sai do banco, tudo o que os clientes devem, todas as vendas do ano. O conjunto ordenado de contas é o plano de contas.
- Usar o razonete (conta T) para acompanhar os movimentos de uma conta.
- Calcular o saldo de uma conta e interpretar se é devedor ou credor.
- Distinguir contas patrimoniais, de resultado e analíticas.
O razonete (conta T)
A forma clássica de desenhar uma conta é um T: à esquerda o débito, à direita o crédito.
| Bancos — Débito | Bancos — Crédito |
|---|---|
| 500.000.000 (aporte) | 200.000.000 (pagamento do terreno) |
| 5.000.000 (parcela recebida) | 8.000.000 (salários) |
| 505.000.000 | 208.000.000 |
Saldo = 505.000.000 − 208.000.000 = 297.000.000 devedor.
A natureza de cada conta
A natureza indica de que lado o saldo deveria ficar:
- Devedora: ativos, despesas e custos.
- Credora: passivos, patrimônio e receitas.
Se Bancos fica com saldo credor, pagou-se mais do que havia (saldo negativo) ou falta registrar alguma entrada. Se Clientes fica credor, o cliente pagou a mais ou registrou-se um recebimento sem a venda. Verificar isso faz parte da saúde contábil.
Contas patrimoniais e de resultado
| Grupo | Contas | O que acontece no fechamento |
|---|---|---|
| Patrimoniais (permanentes) | Ativo, passivo e patrimônio | O saldo passa para o ano seguinte |
| De resultado (transitórias) | Receitas, custos e despesas | São encerradas contra o resultado do exercício e começam o ano zeradas |
Contas de controle e analíticas (auxiliares)
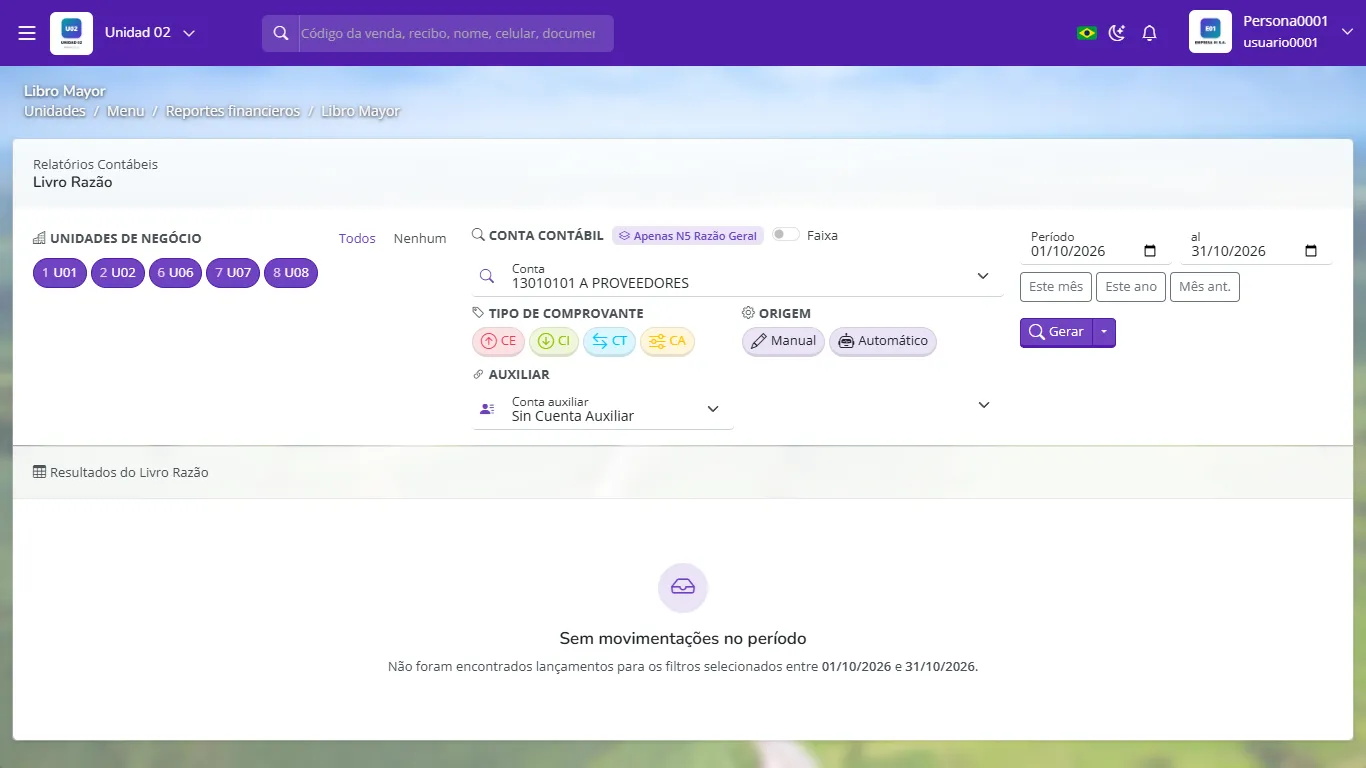
Algumas contas agrupam muitos terceiros. Clientes tem um saldo total, mas você precisa saber quanto deve cada cliente. Para isso existem os auxiliares (analíticos): cada linha do lançamento leva, além da conta, o terceiro, o imóvel ou o documento.
No GoSoft cada linha pode levar:
- A pessoa (cliente, fornecedor, funcionário).
- O centro de custo (área e subárea).
- A unidade de negócio.
- O documento de origem (venda, recibo, compra, contrato).
Assim o Livro Razão pode ser visto por conta e, dentro da conta, por cliente ou por centro de custo.
Contas de compensação
Registram fatos que não alteram o patrimônio mas convém controlar: garantias recebidas, bens em consignação, contratos assinados ainda sem efeito. São mantidas em pares que se compensam.
- Criar uma conta para cada cliente no plano de contas: use um auxiliar, não milhares de contas.
- Considerar "normal" um saldo credor em um ativo sem investigar.
- Esquecer de encerrar as contas de resultado ao terminar o exercício.
Uma conta de bancos tem 120 a débito e 150 a crédito. Qual é o saldo e o que indica?
30 credor. Para uma conta de ativo é anormal: indica saldo negativo ou um registro faltante.
Quais contas começam cada ano zeradas?
As contas de resultado: receitas, custos e despesas.
Como saber quanto deve cada cliente se só existe uma conta "Clientes"?
Com os auxiliares: cada linha do lançamento leva a pessoa, e o razão pode ser visto por terceiro.