Impostos e retenções do país
Como funcionam o IVA (crédito e débito), as retenções na fonte e os impostos municipais, com lançamentos de exemplo, e como configurar alíquotas, bases mínimas e contas no GoSoft.
Quase todos os países das Américas têm um imposto sobre o consumo (IVA, IGV, ITBIS, ISV, GST/HST; no Brasil, ICMS, ISS, PIS/COFINS e, com a reforma, IBS e CBS) e um sistema de retenções com o qual o Estado arrecada antecipadamente. Entender a mecânica contábil é indispensável para não pagar a mais nem a menos.
- Explicar o IVA com crédito e débito e calcular o saldo a pagar.
- Registrar compras e vendas com IVA e retenções.
- Configurar alíquotas, bases mínimas e contas de impostos no GoSoft.
O IVA em uma frase
O IVA tributa o valor agregado em cada etapa. A empresa cobra IVA nas vendas (débito, uma dívida com o fisco) e paga IVA nas compras (crédito, um direito de abater). A cada período:
> IVA a pagar = débito − crédito
Se o crédito for maior, fica um saldo credor para o período seguinte (ou, em alguns países, para restituição). No Brasil a mesma lógica não cumulativa vale para o ICMS e para o IBS/CBS.
Exemplo com IVA de 19% (Colômbia)
Compra de materiais de um fornecedor
Base 1.000.000 + IVA 190.000 = 1.190.000. A empresa é agente de retenção e retém 2,5% da base (25.000) a título de imposto de renda.
| Conta | Débito | Crédito |
|---|---|---|
| Materiais e suprimentos | 1.000.000,00 | |
| IVA a recuperar (crédito) | 190.000,00 | |
| Retenção na fonte a recolher | 25.000,00 | |
| Fornecedores | 1.165.000,00 | |
| Totais iguais | 1.190.000,00 | 1.190.000,00 |
Venda de serviços tributados
| Conta | Débito | Crédito |
|---|---|---|
| Clientes | 2.380.000,00 | |
| Receita de serviços | 2.000.000,00 | |
| IVA a recolher (débito) | 380.000,00 | |
| Totais iguais | 2.380.000,00 | 2.380.000,00 |
IVA do mês = 380.000 − 190.000 = 190.000 a pagar.
Em muitos países a venda de moradias ou de lotes é isenta ou não tributada pelo IVA, ou tem regime especial. Por isso, na Empresa 01 S.A., o livro de IVA de vendas pode sair vazio. Confira sempre a página do seu país.
As retenções
Uma retenção é uma parte do pagamento que o comprador não entrega ao fornecedor, mas ao fisco, como antecipação de um imposto do fornecedor. Há dois lados:
| Situação | Conta | Natureza |
|---|---|---|
| Eu retenho ao pagar um fornecedor | Retenções a recolher | Passivo: devo ao fisco |
| Retêm de mim ao receber de um cliente | Retenções a compensar (impostos antecipados) | Ativo: abato dos meus impostos |
As primeiras estão em Retenções efetuadas; as segundas, em Retenções que os clientes fazem.
No GoSoft, passo a passo
Abra Relatórios financeiros → Impostos e retenções. O GoSoft traz carregados os impostos de referência do país.
gosoft.app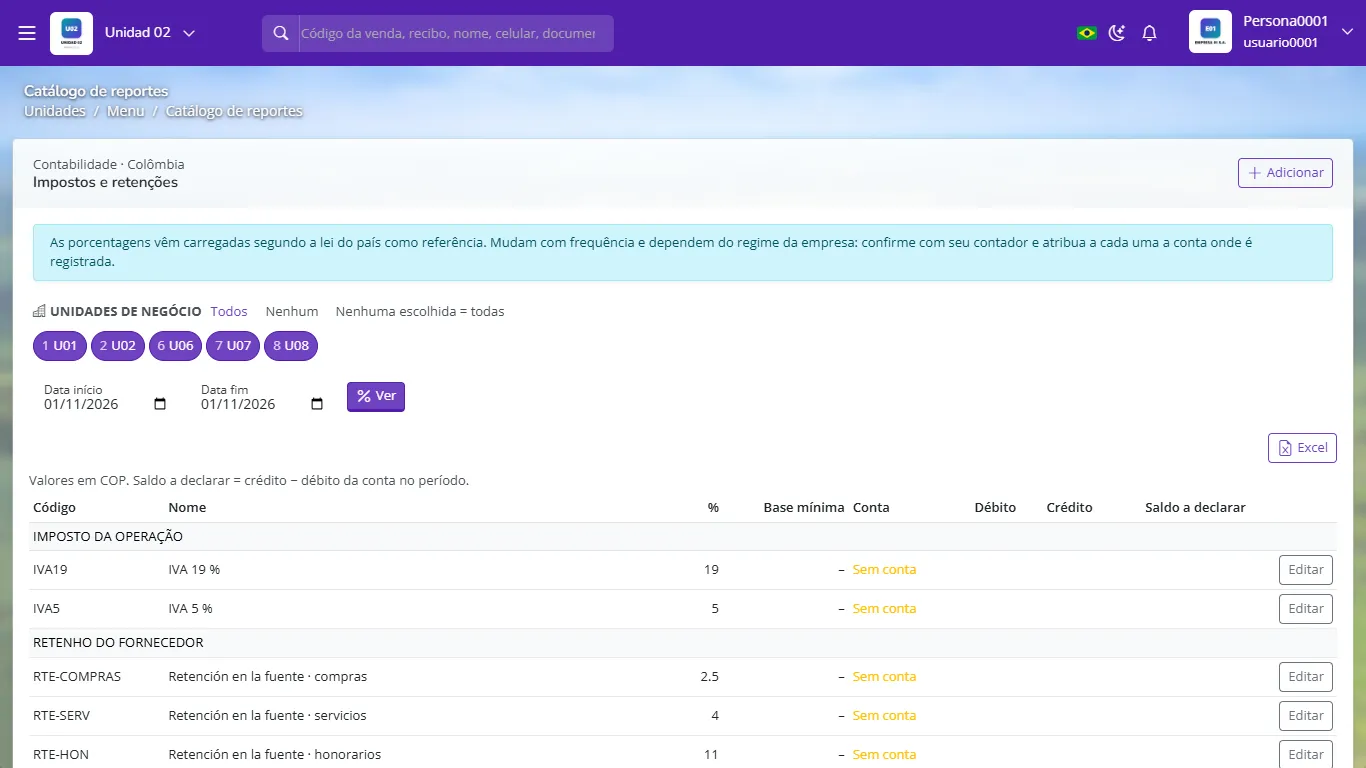
Impostos e retenções do país, com alíquota, base mínima e conta Revise cada linha: código, nome, alíquota e base mínima (o valor a partir do qual se aplica).
Clique em Editar para atribuir a conta onde cada imposto é registrado. As linhas Sem conta devem ser resolvidas antes do uso.
Inclua impostos próprios da sua atividade ou município com Adicionar.
Escolha unidades e datas e clique em Ver: a tabela mostra débito, crédito e saldo a declarar de cada imposto no período.
As alíquotas carregadas são uma referência. Dependem do regime da empresa e mudam com as reformas tributárias. Confirme com seu contador e com o fisco (links na página de cada país).
- Registrar o IVA de uma compra como custo quando ele é recuperável (ou o contrário).
- Esquecer a base mínima: reter em compras pequenas que não exigem.
- Confundir retenções a recolher (passivo) com retenções a compensar (ativo).
O que é o débito de IVA?
O IVA cobrado nas vendas: uma dívida com o fisco.
Em um mês o débito é 500 e o crédito 650. Quanto IVA você paga?
Nada. Fica um saldo credor de 150 para o período seguinte.
Ao pagar um serviço você retém 4%. Essa retenção é ativo ou passivo para sua empresa?
Passivo: você deve recolhê-la ao fisco.
Onde se atribui a conta contábil de cada imposto no GoSoft?
Em Impostos e retenções, botão Editar de cada linha.