Ativo imobilizado e depreciação
Contabilidade do ativo imobilizado (CPC 27 / IAS 16): reconhecimento, custo, vida útil por país, depreciação linear, lançamento mensal, custódia, etiquetas com QR, baixa e venda, com o módulo de imobilizado do GoSoft.
O ativo imobilizado são os bens tangíveis que a empresa usa por mais de um ano para operar: imóveis, veículos, máquinas, móveis, computadores. Como são usados por anos, seu custo não vira despesa de uma vez: é distribuído ao longo da vida útil pela depreciação.
- Decidir se uma compra é imobilizado ou despesa.
- Determinar o custo e a vida útil de um ativo.
- Calcular a depreciação linear e escrever o lançamento mensal.
- Registrar a baixa ou venda de um ativo.
- Usar o módulo de imobilizado do GoSoft (custódia, etiquetas QR, quadro de depreciação).
Imobilizado ou despesa?
É imobilizado se cumprir três condições:
- É tangível e usado na operação (não é vendido).
- Espera-se usá-lo por mais de um ano.
- Seu custo é relevante (muitas empresas fixam um valor mínimo; alguns países também para fins fiscais — no Brasil, por exemplo, há um limite para dedução direta).
O terreno é imobilizado mas não é depreciado (não se desgasta).
O custo
Inclui o preço de compra e tudo o que é necessário para deixá-lo funcionando: frete, instalação, tributos de importação, impostos não recuperáveis. Se o imposto é recuperável, não faz parte do custo.
A depreciação linear
> Depreciação mensal = (Custo − Valor residual) / Vida útil em meses
Vidas úteis de referência (cada país tem suas tabelas fiscais; a vida contábil deve refletir o uso real):
| Categoria | Vida útil típica |
|---|---|
| Edificações | 20 a 45 anos |
| Máquinas e equipamentos | 10 anos |
| Veículos | 5 a 10 anos |
| Móveis e utensílios | 10 anos |
| Equipamentos de informática | 3 a 5 anos |
Exemplo real: os ativos da Unidad 02
| Ativo | Custo | Vida útil | Depreciação mensal |
|---|---|---|---|
| Edifício do escritório de vendas | 85.000.000 | 45 anos (540 meses) | 157.407,41 |
| Caminhonete 01 | 120.000.000 | 10 anos (120 meses) | 1.000.000,00 |
| Mesas de escritório (10) | 9.500.000 | 10 anos | 79.166,67 |
| Notebooks 01 e 02 + impressora | 11.900.000 | 5 anos (60 meses) | 198.333,33 |
| Ferramentas de obra | 6.200.000 | 10 anos | 51.666,67 |
O lançamento mensal
| Conta | Débito | Crédito |
|---|---|---|
| Despesa de depreciação · edificações | 157.407,41 | |
| Despesa de depreciação · veículos | 1.000.000,00 | |
| Despesa de depreciação · móveis e utensílios | 79.166,67 | |
| Despesa de depreciação · informática | 198.333,33 | |
| Despesa de depreciação · ferramentas | 51.666,67 | |
| Depreciação acumulada · edificações | 157.407,41 | |
| Depreciação acumulada · veículos | 1.000.000,00 | |
| Depreciação acumulada · móveis e utensílios | 79.166,67 | |
| Depreciação acumulada · informática | 198.333,33 | |
| Depreciação acumulada · ferramentas | 51.666,67 | |
| Totais iguais | 1.486.574,08 | 1.486.574,08 |
Valor contábil = Custo − Depreciação acumulada.
Baixa e venda
Ao vender ou baixar um ativo eliminam-se seu custo e sua depreciação acumulada, e a diferença com o valor recebido é ganho ou perda.
Exemplo: você vende um computador de custo 4.800.000 com depreciação acumulada de 3.600.000 (valor contábil 1.200.000) por 1.500.000.
| Conta | Débito | Crédito |
|---|---|---|
| Bancos | 1.500.000,00 | |
| Depreciação acumulada · informática | 3.600.000,00 | |
| Equipamentos de informática | 4.800.000,00 | |
| Outras receitas · ganho na venda de ativos | 300.000,00 | |
| Totais iguais | 5.100.000,00 | 5.100.000,00 |
No GoSoft, passo a passo
Abra Ativo imobilizado. No alto você vê o número de ativos, o custo total, a depreciação acumulada e o valor contábil.
gosoft.app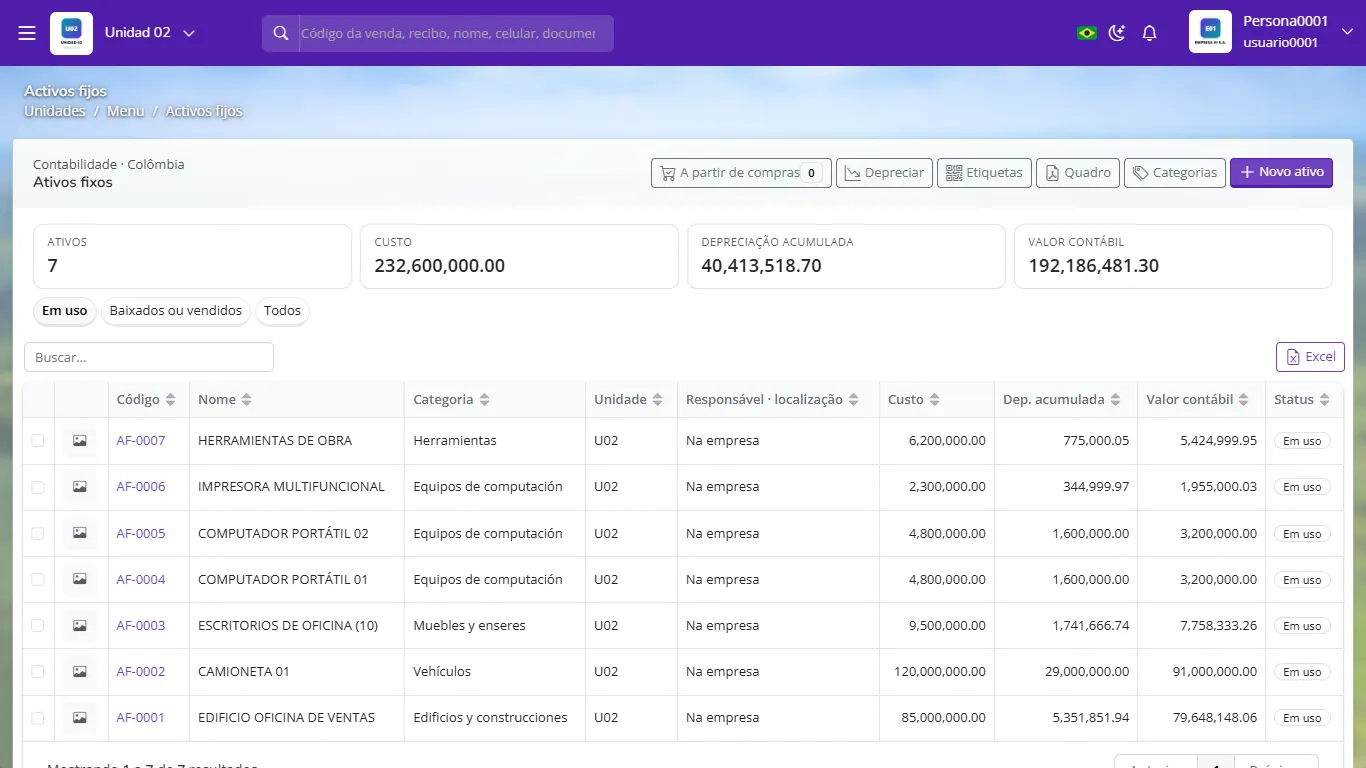
Imobilizado com custo, depreciação acumulada e valor contábil Em Categorias defina cada categoria com sua vida útil e suas três contas: ativo, depreciação acumulada e despesa. O GoSoft traz categorias de referência do país.
Cadastre um ativo com Novo ativo (nome, categoria, unidade, data de compra, custo, valor residual, marca, série) ou crie-o a partir das compras: o GoSoft lista as compras com itens de uso imobilizado ainda não cadastrados.
Clique em Depreciar e escolha o mês até o qual depreciar. O GoSoft calcula mês a mês os meses pendentes e gera um lançamento por mês.
Na ficha de cada ativo registre a custódia (responsável e localização), envie fotos e consulte o histórico.
Imprima Etiquetas com QR code para colar nos bens: ao escanear abre-se a ficha do ativo.
Baixe o Quadro de depreciação para o contador ou a auditoria. Para vender ou baixar use a opção Dar baixa da ficha.
Uma vez por ano percorra a empresa com o celular e escaneie as etiquetas QR. O que não aparecer deve ser investigado e, se for o caso, baixado.
- Lançar como despesa um computador ou um veículo.
- Depreciar o terreno.
- Continuar depreciando um ativo já vendido ou totalmente depreciado.
- Usar só a vida útil fiscal quando o uso real é muito diferente.
Um veículo custa 90.000.000, valor residual 0 e vida útil de 5 anos. Qual é a depreciação mensal?
90.000.000 / 60 meses = 1.500.000.
Que tipo de conta é a depreciação acumulada?
Uma conta redutora do ativo, com saldo credor, que diminui o custo.
Você vende por 2.000.000 um ativo com valor contábil de 2.500.000. Ganho ou perda?
Perda de 500.000.
O que faz o botão A partir das compras no GoSoft?
Lista as compras de itens de imobilizado ainda não cadastrados como ativos, para incluí-los sem redigitar os dados.