Imóveis: o estoque de imóveis
Contabilidade do estoque imobiliário: por que lotes e moradias para venda são estoque (CPC 16 / IAS 2), como se acumula o custo do terreno e da urbanização, como o custo é atribuído a cada lote e como isso aparece no GoSoft.
Em uma incorporadora ou loteadora, os lotes, casas e apartamentos construídos para vender são sua mercadoria. Contabilmente são estoque, não imobilizado. Esta lição explica como se forma o custo e como o GoSoft os administra.
- Classificar corretamente um imóvel conforme sua destinação.
- Acumular o custo de um empreendimento (terreno, urbanização, construção) e atribuí-lo a cada unidade.
- Percorrer o estoque de imóveis no GoSoft.
Estoque, imobilizado ou propriedade para investimento?
| Destinação do imóvel | Classificação | Norma |
|---|---|---|
| Construído ou loteado para vender | Estoque | CPC 16 / IAS 2 |
| Usado na operação (escritório próprio) | Imobilizado | CPC 27 / IAS 16 |
| Mantido para alugar ou valorização | Propriedade para investimento | CPC 28 / IAS 40 |
Na Empresa 01 S.A. os lotes de cada projeto são estoque. O escritório de vendas é imobilizado e é depreciado (veja Ativo imobilizado).
O custo do empreendimento
O custo de um estoque imobiliário inclui tudo o que é necessário para deixá-lo pronto para venda:
- Compra do terreno e suas despesas (escritura, ITBI, registro).
- Estudos, projetos, licenças e alvarás.
- Urbanização: vias, redes de água, esgoto, energia.
- Construção (em empreendimentos de moradia).
- Encargos financeiros de empréstimos destinados à obra, durante a construção (quando a norma permite).
Não inclui despesas de venda (publicidade, comissões) nem administrativas: essas vão para o resultado.
Exemplo: o projeto da Unidad 02
| Conta | Débito | Crédito |
|---|---|---|
| Estoque de imóveis · terrenos | 300.000.000,00 | |
| Bancos | 300.000.000,00 | |
| Totais iguais | 300.000.000,00 | 300.000.000,00 |
| Conta | Débito | Crédito |
|---|---|---|
| Estoque de imóveis · obras em andamento | 100.000.000,00 | |
| Fornecedores | 100.000.000,00 | |
| Totais iguais | 100.000.000,00 | 100.000.000,00 |
Custo total: 400.000.000. Área vendável: 10.000 m². Custo por m² = 40.000.
Um lote de 133,50 m² custa 133,50 × 40.000 = 5.340.000. Esse é o valor que passará para custo da venda quando for vendido.
O método mais usado é por área vendável. Se os lotes têm preços muito diferentes (esquinas, vista), algumas empresas atribuem pelo valor de venda relativo. O importante é aplicar o mesmo critério a todo o empreendimento e documentá-lo.
No GoSoft, passo a passo
Abra Estoque → Itens → Imóveis. Os imóveis são agrupados por quadra; cada cartão mostra quantos imóveis tem e a área total.
gosoft.app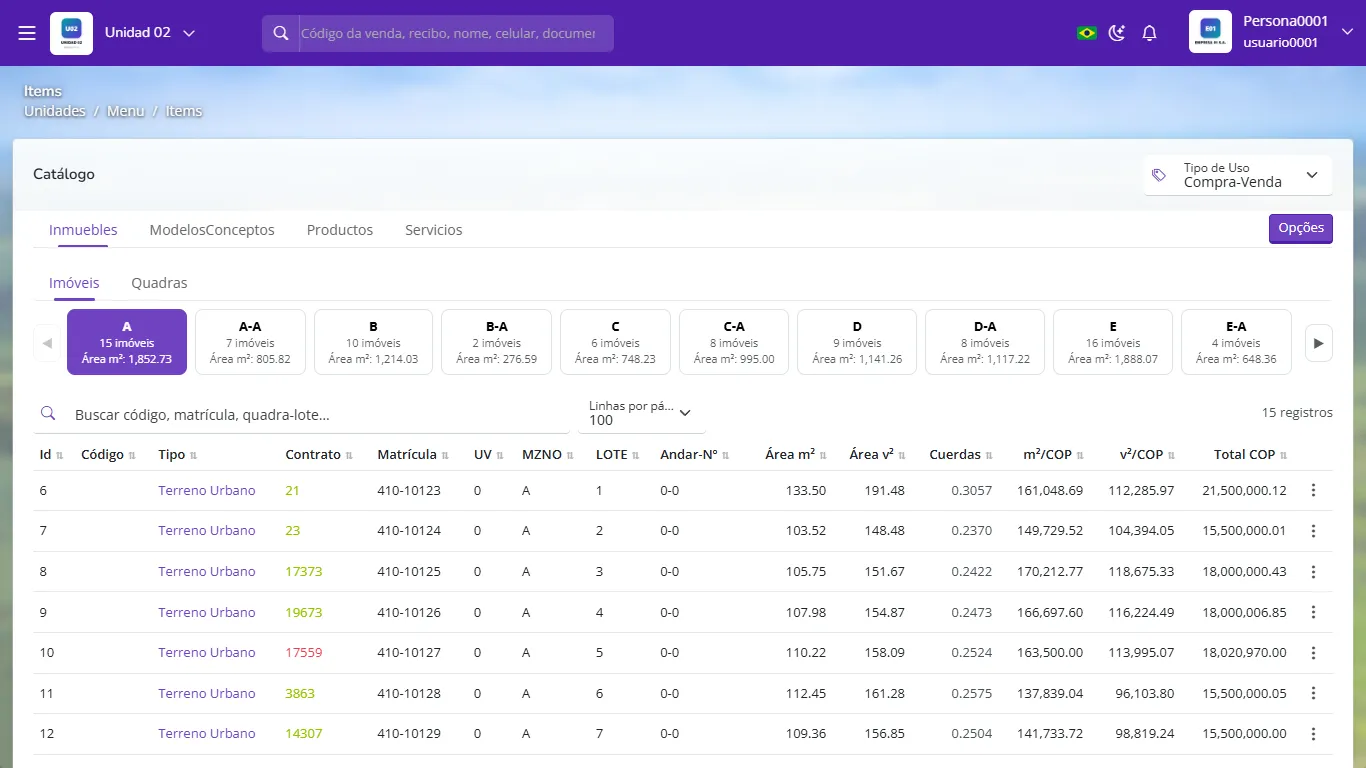
Estoque de imóveis por quadra, com área, preço por m² e total Cada linha é um imóvel: tipo (terreno urbano, casa, apartamento), matrícula, quadra, lote, área em m², preço por m² e preço total.
A coluna Contrato mostra o número da venda se o imóvel já está vendido ou reservado; a cor indica o estado.
Em Opções você importa o estoque do Excel, muda preços por quadra ou exporta o catálogo.
Em Minha empresa → Desenvolvimento imobiliário você configura os dados do empreendimento (tipo, área total, matrícula-mãe) e em Geografia a planta com os lotes.
O total dos imóveis disponíveis (sem contrato) ao custo deve ser igual ao saldo da conta Estoque de imóveis. Compare todo mês: é uma das conferências mais valiosas em uma imobiliária.
- Registrar o terreno como imobilizado e depreciá-lo.
- Somar ao custo despesas de publicidade ou comissões de venda.
- Não atribuir custo a cada lote: na venda não há custo e o lucro sai inflado.
Uma loteadora compra um terreno para lotear e vender. Que tipo de ativo é?
Estoque (CPC 16 / IAS 2), não imobilizado.
Um empreendimento custou 800.000.000 e tem 20.000 m² vendáveis. Qual o custo de um lote de 150 m²?
800.000.000 / 20.000 = 40.000 por m²; 150 × 40.000 = 6.000.000.
A comissão do corretor faz parte do custo do lote?
Não. É despesa de venda e vai para o resultado.