A equação contábil
A equação contábil Ativo = Passivo + Patrimônio Líquido explicada com exemplos: o que são ativos, passivos e patrimônio, como receitas e despesas alteram o patrimônio e como cada operação mantém o equilíbrio.
Toda a contabilidade se apoia em uma igualdade muito simples. Se você a entende, entende por que os balanços sempre fecham.
- Definir ativo, passivo e patrimônio líquido com exemplos reais.
- Escrever a equação contábil e sua forma ampliada com receitas e despesas.
- Analisar qualquer operação e ver como ela mantém o equilíbrio.
A igualdade fundamental
> Ativo = Passivo + Patrimônio Líquido
- Ativo: o que a empresa controla e lhe trará benefícios: dinheiro em caixa e bancos, contas a receber de clientes, estoque de lotes ou mercadorias, máquinas, veículos, imóveis.
- Passivo: o que a empresa deve a terceiros: fornecedores, bancos, impostos a pagar, salários a pagar, adiantamentos de clientes.
- Patrimônio líquido: o que pertence aos donos: o capital aportado mais os lucros acumulados.
Em outras palavras: tudo o que a empresa tem (ativo) foi financiado por alguém: por terceiros (passivo) ou pelos donos (patrimônio).
A equação ampliada
Os donos ganham ou perdem por meio dos resultados. As receitas aumentam o patrimônio e as despesas o diminuem:
> Ativo = Passivo + Capital + (Receitas − Despesas)
Por isso, no fechamento do ano, a diferença entre receitas e despesas (lucro ou prejuízo) vai para o patrimônio. Veja Fechamento de meses e do exercício.
Exemplo: os primeiros dias da Empresa 01 S.A.
Acompanhe cada operação e confira que a igualdade se mantém (valores em pesos colombianos, COP).
| # | Operação | Ativo | Passivo | Patrimônio |
|---|---|---|---|---|
| 1 | Os sócios aportam 500.000.000 no banco | +500.000.000 (bancos) | +500.000.000 (capital) | |
| 2 | Compra um terreno por 300.000.000: paga 200.000.000 e deve o resto | +300.000.000 (terrenos) −200.000.000 (bancos) | +100.000.000 (empréstimo) | |
| 3 | Vende um lote a prazo por 60.000.000 que custou 30.000.000 | +60.000.000 (clientes) −30.000.000 (terrenos) | +60.000.000 (receita) −30.000.000 (custo) | |
| 4 | Recebe a primeira parcela de 5.000.000 | +5.000.000 (bancos) −5.000.000 (clientes) | ||
| 5 | Paga salários de 8.000.000 | −8.000.000 (bancos) | −8.000.000 (despesa) |
No final:
| Ativo | = | Passivo | + | Patrimônio |
|---|---|---|---|---|
| Bancos 297.000.000 + Terrenos 270.000.000 + Clientes 55.000.000 = 622.000.000 | = | 100.000.000 | + | 500.000.000 + 60.000.000 − 30.000.000 − 8.000.000 = 522.000.000 |
622.000.000 = 100.000.000 + 522.000.000. A igualdade vale depois de cada operação, não só no final.
Receber uma parcela não é receita: a receita já foi registrada na venda (operação 3). Receber apenas troca um ativo (clientes) por outro (bancos). É o erro mais comum em empresas que vendem a prazo, e o GoSoft resolve assim no módulo de imóveis: a venda é registrada na assinatura do contrato e os recebimentos baixam a conta a receber. Veja o Módulo 04.
Os quatro tipos de variação
Toda operação se encaixa em algum destes casos:
- Aumenta um ativo e aumenta um passivo ou o patrimônio (aporte, empréstimo, compra a prazo).
- Diminui um ativo e diminui um passivo (pagamento a fornecedor).
- Aumenta um ativo e diminui outro ativo (compra à vista, recebimento de cliente).
- Aumenta um passivo e diminui outro passivo, ou movimentos dentro do patrimônio (renegociar uma dívida, capitalizar lucros).
No GoSoft
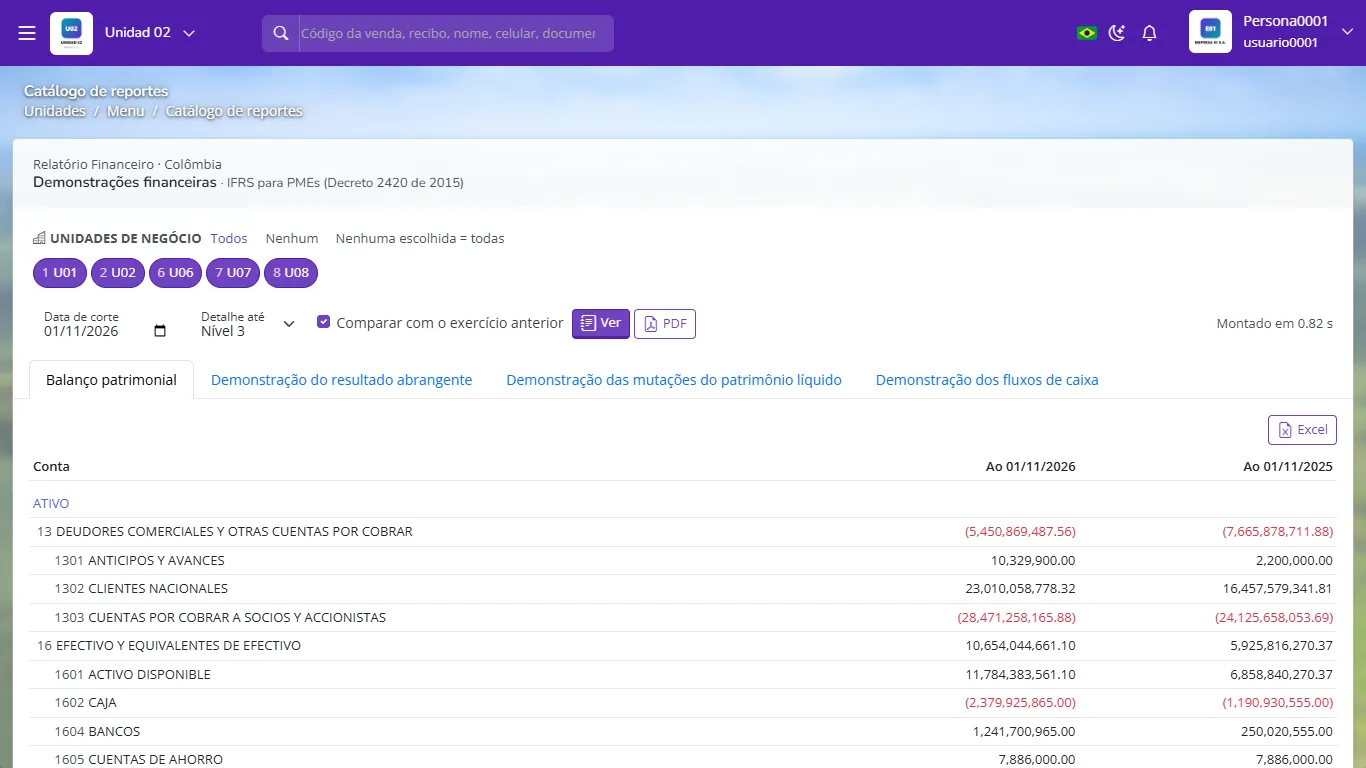
A equação aparece em dois lugares que você usará sempre:
- O balanço patrimonial, que mostra ativo, passivo e patrimônio em uma data.
- A saúde contábil, que verifica que ativo = passivo + patrimônio e que cada lançamento feche.
- Registrar um empréstimo bancário como receita: é um passivo, não aumenta o patrimônio.
- Registrar o recebimento de uma parcela como venda: duplica a receita.
- Esquecer que a retirada de dinheiro de um sócio reduz o patrimônio; não é despesa.
Escreva a equação contábil ampliada.
Ativo = Passivo + Capital + (Receitas − Despesas).
A empresa recebe um empréstimo bancário de 50.000.000. O que muda?
Aumenta o ativo (bancos) e aumenta o passivo (empréstimos a pagar) em 50.000.000. O patrimônio não muda.
Por que receber uma parcela não é receita?
Porque a receita foi reconhecida na venda; o recebimento só troca contas a receber por dinheiro no banco.
Uma empresa tem ativos de 900 e passivos de 400. Qual é o patrimônio?
500, porque Patrimônio = Ativo − Passivo.