As quatro demonstrações financeiras
As demonstrações financeiras básicas explicadas: balanço patrimonial, demonstração do resultado (DRE), demonstração das mutações do patrimônio líquido e demonstração dos fluxos de caixa, seus nomes em cada país, como se relacionam e como são geradas no GoSoft.
As demonstrações financeiras são o produto final da contabilidade: resumem em poucas páginas a situação e o desempenho da empresa. Pelas IFRS (e quase todos os marcos das Américas) um conjunto completo tem quatro demonstrações mais as notas explicativas.
- Explicar o que cada demonstração mostra e como se conectam.
- Ler um balanço patrimonial e uma DRE.
- Gerar as demonstrações no GoSoft com os nomes oficiais do seu país e comparar com o ano anterior.
As quatro demonstrações
| Demonstração | Pergunta que responde | Momento |
|---|---|---|
| Balanço patrimonial | O que a empresa tem, deve e quanto vale? | Em uma data |
| Demonstração do resultado (DRE) | Teve lucro ou prejuízo? | Em um período |
| Mutações do patrimônio líquido (DMPL) | Por que o patrimônio dos donos mudou? | Em um período |
| Fluxos de caixa (DFC) | De onde veio e para onde foi o dinheiro? | Em um período |
As notas explicativas descrevem as políticas contábeis e detalham os valores relevantes.
Balanço patrimonial (Brasil), balance general ou estado de situación financiera (países de língua espanhola), balance sheet (Estados Unidos)… Ao escolher o país, o GoSoft usa os nomes oficiais nos relatórios e PDF. Veja a página do seu país no Módulo 12.
Balanço patrimonial
Apresenta a equação contábil ordenada por liquidez:
| Ativo | Passivo e patrimônio | ||
|---|---|---|---|
| Ativo circulante | Passivo circulante | ||
| Caixa e bancos | 45.000.000 | Fornecedores | 12.000.000 |
| Clientes | 52.000.000 | Impostos a pagar | 8.000.000 |
| Estoque de imóveis | 270.000.000 | Passivo não circulante | |
| Ativo não circulante | Empréstimos e financiamentos | 100.000.000 | |
| Imobilizado (líquido) | 192.000.000 | Patrimônio líquido | |
| Capital | 400.000.000 | ||
| Lucro do exercício | 39.000.000 | ||
| Total do ativo | 559.000.000 | Total do passivo e PL | 559.000.000 |
Circulante = vira dinheiro ou é pago nos próximos 12 meses.
Demonstração do resultado
| Item | Valor |
|---|---|
| Receita de vendas | 300.000.000 |
| − Custo das vendas | (120.000.000) |
| = Lucro bruto | 180.000.000 |
| − Despesas administrativas | (70.000.000) |
| − Despesas de vendas (comissões, publicidade) | (45.000.000) |
| = Lucro operacional | 65.000.000 |
| + Receitas financeiras (juros das parcelas) | 12.000.000 |
| − Despesas financeiras | (18.000.000) |
| = Lucro antes dos impostos | 59.000.000 |
| − Imposto de renda | (20.000.000) |
| = Lucro líquido | 39.000.000 |
Como se conectam
- O lucro líquido da DRE vai para o patrimônio (DMPL) e dali para o balanço.
- A variação de caixa e bancos do balanço é explicada pela DFC.
- Por isso, se uma demonstração não bate com outra, há um erro.
No GoSoft, passo a passo
Abra Relatórios financeiros → Demonstrações financeiras. Escolha unidades, data de corte, nível de detalhe e se quer comparar com o exercício anterior.
Clique em Ver. As abas mostram o balanço, a DRE, a DMPL e a DFC, com os nomes do país.
gosoft.app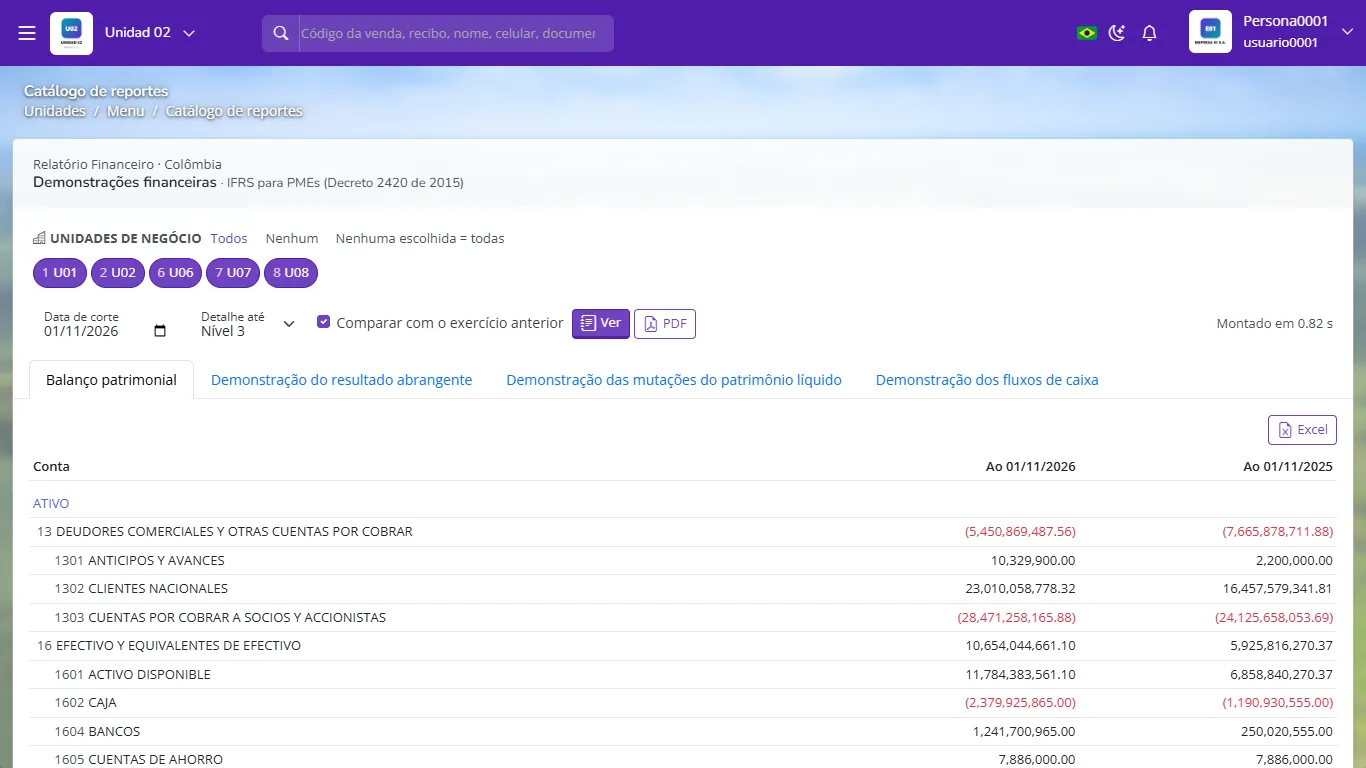
Demonstrações financeiras comparadas com o exercício anterior Também há os relatórios clássicos Balanço e Demonstração do resultado com mais opções de filtro.
gosoft.app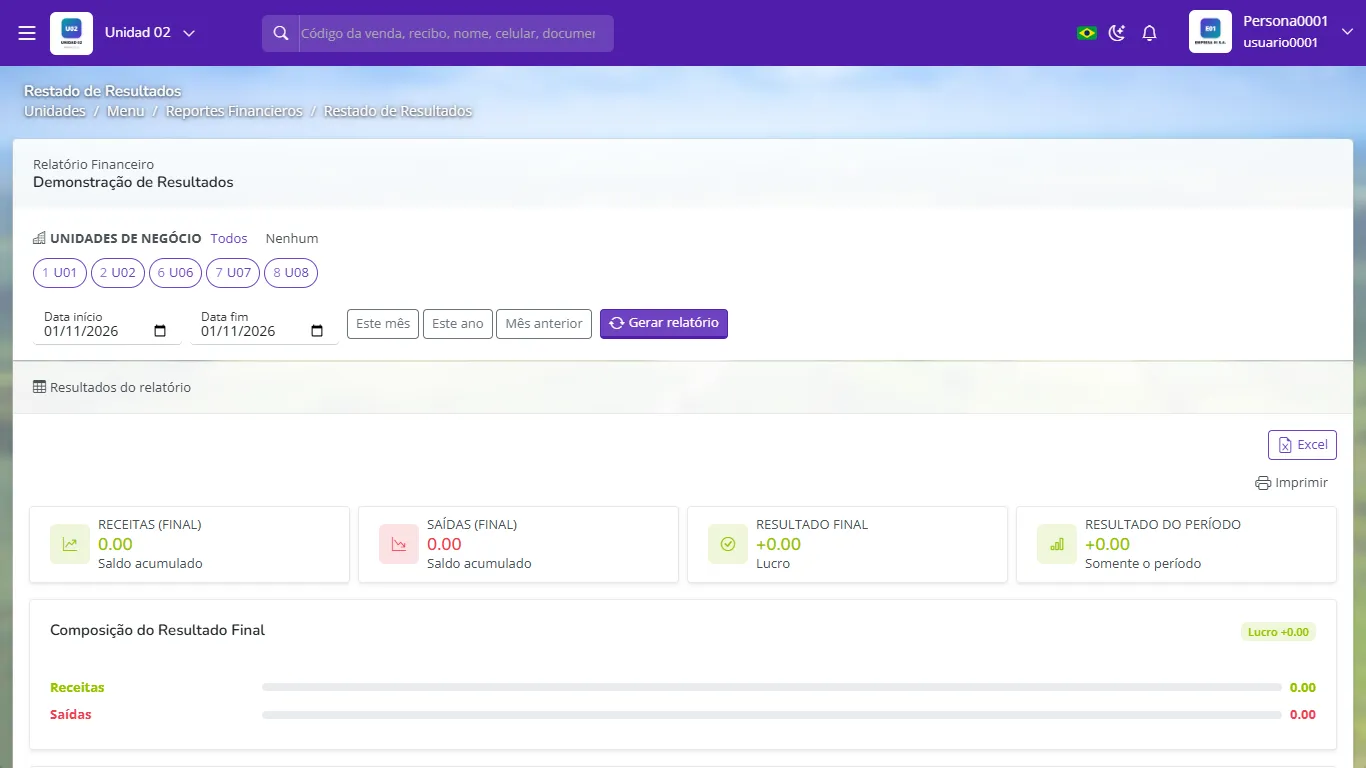
Demonstração do resultado Baixe o PDF para assinaturas (representante legal e contador) ou o Excel para análise.
- Apresentar demonstrações sem fechar o período nem fazer os ajustes (depreciação, provisões, variação cambial).
- Classificar como circulante uma dívida que vence em três anos.
- Entregar demonstrações sem notas explicativas: o leitor não entende os valores.
Qual demonstração é apresentada em uma data e não por um período?
O balanço patrimonial.
Receita 500, custo das vendas 300, despesas 120. Qual é o lucro operacional?
500 − 300 − 120 = 80.
Como a DRE se conecta com o balanço?
O lucro ou prejuízo líquido aumenta ou diminui o patrimônio líquido do balanço.