Los cuatro estados financieros
Los estados financieros básicos explicados: estado de situación financiera (balance general), estado de resultados, estado de cambios en el patrimonio y estado de flujos de efectivo, sus nombres en cada país, cómo se relacionan y cómo se generan en GoSoft.
Los estados financieros son el producto final de la contabilidad: resumen en pocas páginas la situación y el desempeño de la empresa. Bajo NIIF (y casi todos los marcos de América) un juego completo tiene cuatro estados más sus notas.
- Explicar qué muestra cada estado financiero y cómo se conectan.
- Leer un estado de situación financiera y un estado de resultados.
- Generar los estados en GoSoft con los nombres oficiales de tu país y comparar con el año anterior.
Los cuatro estados
| Estado | Pregunta que responde | Momento |
|---|---|---|
| Situación financiera (balance general) | ¿Qué tiene, qué debe y cuánto vale la empresa? | A una fecha |
| Resultados (pérdidas y ganancias) | ¿Ganó o perdió dinero? | En un período |
| Cambios en el patrimonio | ¿Por qué cambió el patrimonio de los dueños? | En un período |
| Flujos de efectivo | ¿De dónde vino y adónde fue el dinero? | En un período |
Las notas explican las políticas contables y el detalle de las cifras importantes.
Balance general, estado de situación financiera, balance patrimonial (Brasil), estado de posición financiera (México), balance sheet (Estados Unidos)… Al elegir el país, GoSoft usa los nombres oficiales en sus reportes y PDF. Revisa la ficha de tu país en el Módulo 12.
Estado de situación financiera
Presenta la ecuación contable ordenada por liquidez (o por exigibilidad):
| Activo | Pasivo y patrimonio | ||
|---|---|---|---|
| Activo corriente | Pasivo corriente | ||
| Caja y bancos | 45.000.000 | Proveedores | 12.000.000 |
| Clientes | 52.000.000 | Impuestos por pagar | 8.000.000 |
| Inventario de inmuebles | 270.000.000 | Pasivo no corriente | |
| Activo no corriente | Obligaciones financieras | 100.000.000 | |
| Propiedad, planta y equipo (neto) | 192.000.000 | Patrimonio | |
| Capital | 400.000.000 | ||
| Resultado del ejercicio | 39.000.000 | ||
| Total activo | 559.000.000 | Total pasivo y patrimonio | 559.000.000 |
Corriente = se convierte en dinero o se paga dentro de los próximos 12 meses.
Estado de resultados
| Concepto | Monto |
|---|---|
| Ingresos por ventas | 300.000.000 |
| − Costo de ventas | (120.000.000) |
| = Utilidad bruta | 180.000.000 |
| − Gastos de administración | (70.000.000) |
| − Gastos de ventas (comisiones, publicidad) | (45.000.000) |
| = Utilidad operativa | 65.000.000 |
| + Ingresos financieros (intereses de cuotas) | 12.000.000 |
| − Gastos financieros | (18.000.000) |
| = Utilidad antes de impuestos | 59.000.000 |
| − Impuesto a la renta | (20.000.000) |
| = Utilidad neta | 39.000.000 |
Cómo se conectan
- La utilidad neta del estado de resultados pasa al patrimonio (estado de cambios en el patrimonio) y de ahí al balance.
- La variación de caja y bancos del balance se explica en el estado de flujos de efectivo.
- Por eso, si un estado no cuadra con otro, hay un error.
En GoSoft, paso a paso
Abre Reportes financieros → Estados financieros. Elige unidades, fecha de corte, nivel de detalle y si quieres comparar con la gestión anterior.
Pulsa Ver. Las pestañas muestran el estado de situación financiera, el de resultados, el de cambios en el patrimonio y el de flujos de efectivo, con los nombres del país.
gosoft.app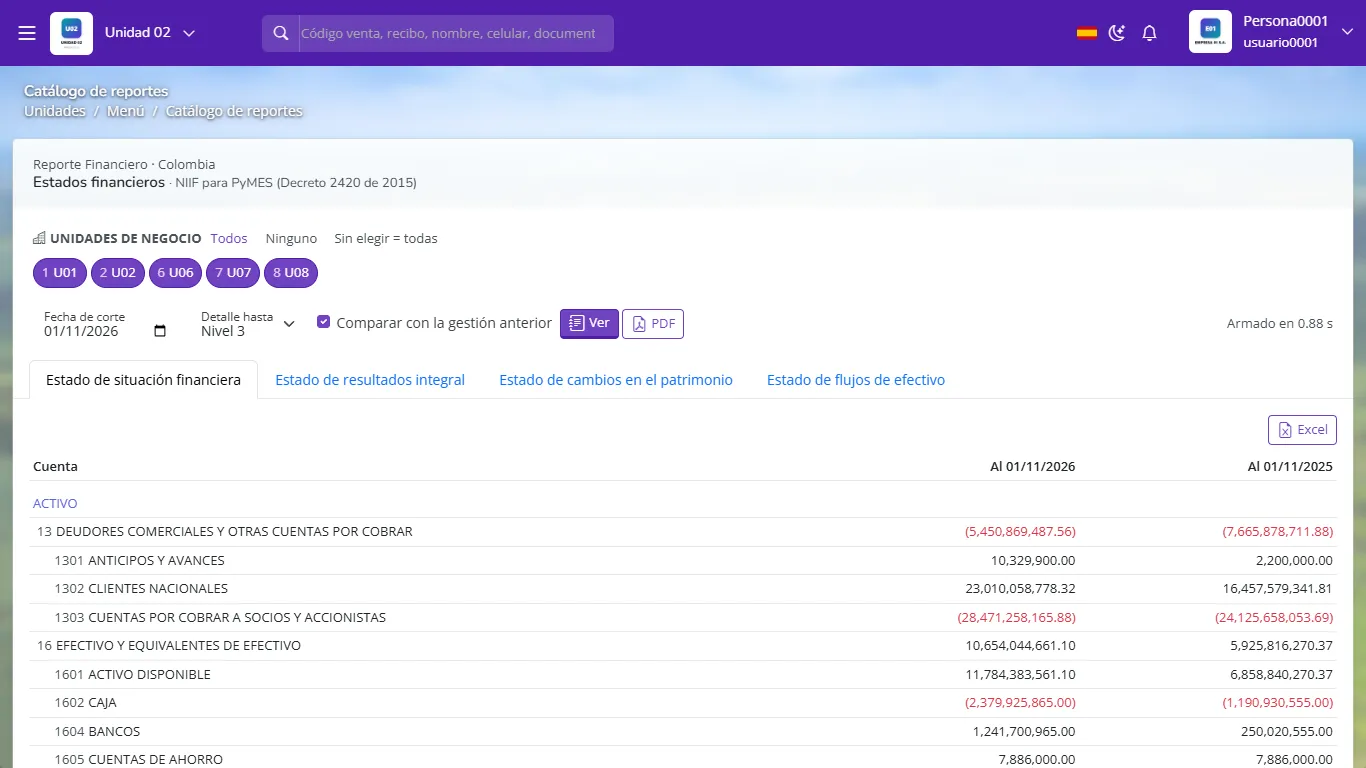
Estados financieros con comparación con la gestión anterior También tienes los reportes clásicos Balance general y Estado de resultados con más opciones de filtro.
gosoft.app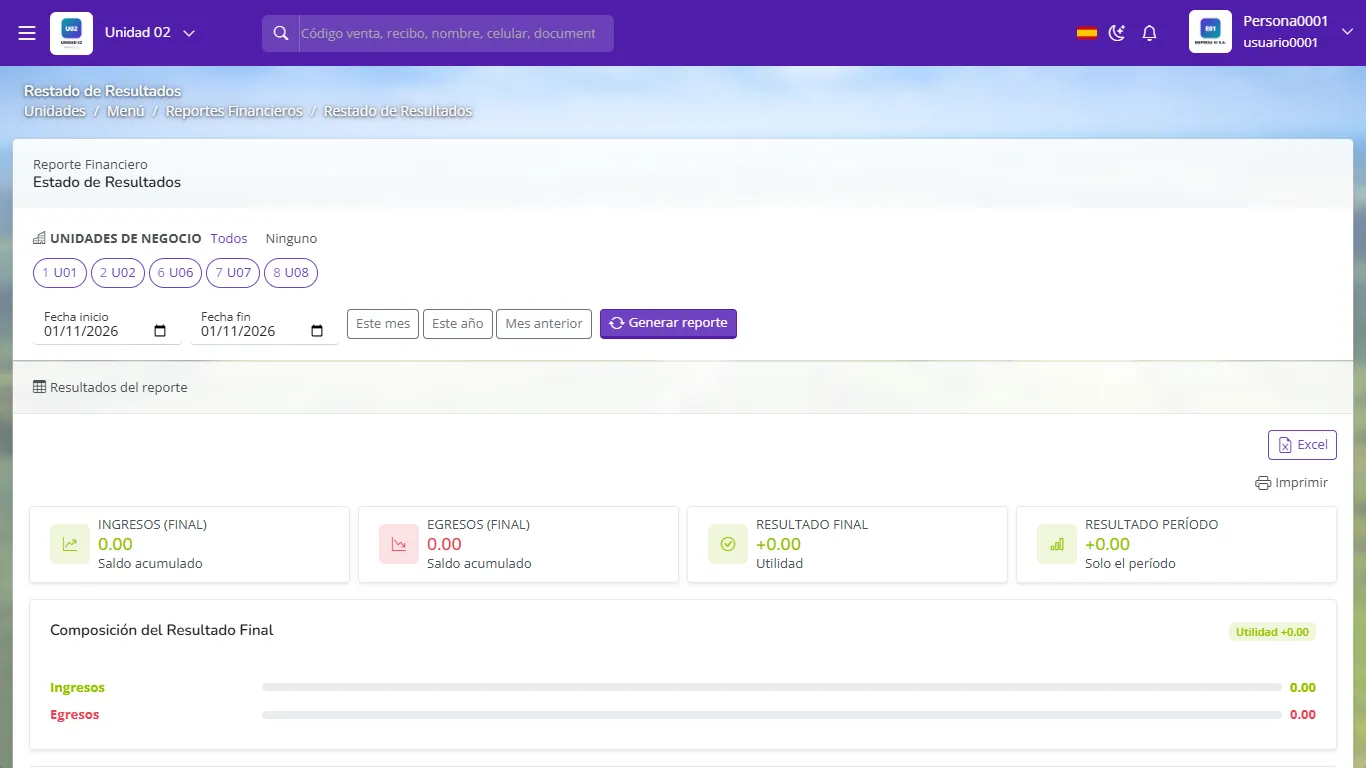
Estado de resultados Descarga el PDF para firmas (representante legal y contador) o el Excel para análisis.
- Presentar estados sin cerrar el período ni hacer los ajustes (depreciación, provisiones, diferencia de cambio).
- Clasificar como corriente una deuda que vence en tres años.
- Entregar estados sin notas: el lector no entiende las cifras.
¿Qué estado financiero se presenta a una fecha y no por un período?
El estado de situación financiera (balance general).
Ingresos 500, costo de ventas 300, gastos 120. ¿Cuál es la utilidad operativa?
500 − 300 − 120 = 80.
¿Cómo se conecta el estado de resultados con el balance?
La utilidad o pérdida neta aumenta o disminuye el patrimonio del balance.