Normas contables: NIIF, US GAAP y normas locales
Qué son las normas contables, NIIF plenas, NIIF para PYMES, US GAAP y las normas locales de América (NIF México, CPC Brasil, RT Argentina, NC Bolivia), y cómo se relacionan con las reglas tributarias.
Si cada empresa registrara a su manera, nadie podría comparar estados financieros. Las normas contables son las reglas comunes que dicen cuándo registrar algo, por cuánto y cómo presentarlo.
- Explicar qué es una norma contable y quién la emite.
- Diferenciar NIIF plenas, NIIF para PYMES y US GAAP.
- Saber qué marco usa cada país de América.
- Distinguir la norma contable de la regla tributaria.
Los grandes marcos
| Marco | Quién lo emite | Dónde se usa |
|---|---|---|
| NIIF (IFRS) plenas | IASB, Londres | Empresas que cotizan en bolsa, bancos y grandes empresas en la mayoría de América Latina y Canadá |
| NIIF para PYMES | IASB | Pequeñas y medianas empresas: versión simplificada, con menos opciones y menos revelaciones |
| US GAAP | FASB, Estados Unidos | Empresas de Estados Unidos y las que cotizan allí |
| Normas locales | Consejos profesionales de cada país | Donde no se adoptaron las NIIF o como complemento |
Qué marco usa cada país (resumen)
| País | Marco principal |
|---|---|
| Canadá | NIIF para entidades públicas; ASPE para empresas privadas |
| Estados Unidos | US GAAP |
| México | NIF, emitidas por el CINIF (muy cercanas a las NIIF) |
| Colombia | NIIF por grupos: plenas (grupo 1), PYMES (grupo 2) y contabilidad simplificada (grupo 3) |
| Perú, Chile, Ecuador, Uruguay, Paraguay, Centroamérica | NIIF plenas o NIIF para PYMES |
| Brasil | Pronunciamientos del CPC, convergentes con las NIIF |
| Argentina | Resoluciones técnicas de la FACPCE; NIIF obligatorias para empresas que cotizan |
| Bolivia | Normas de Contabilidad del CTNAC; NIIF de forma supletoria |
Cada ficha del Módulo 12 explica el marco del país con más detalle.
Norma contable y regla tributaria no son lo mismo
La norma contable busca mostrar la realidad económica. La regla tributaria busca calcular el impuesto. A veces coinciden y a veces no:
- Una multa es un gasto contable pero casi nunca es deducible para el impuesto a la renta.
- La vida útil de un activo puede ser distinta para la contabilidad y para el fisco.
- Algunos países exigen libros y formatos propios (por ejemplo, libros de compras y ventas de IVA).
Por eso el contador lleva la contabilidad según la norma contable y luego concilia con lo tributario. Las diferencias generan, bajo NIIF, impuestos diferidos.
Bajo NIIF 15 (ingresos de contratos con clientes), el ingreso por la venta se reconoce cuando se transfiere el control del inmueble, y el interés de la financiación se reconoce a medida que se devenga. GoSoft sigue esa lógica: registra la venta del capital al firmar el contrato y el interés de cada cuota al cobrarla. Lo vemos en Cobro de cuotas, mora e intereses.
Las normas en GoSoft
Al elegir el país de la empresa, GoSoft carga su perfil contable: la codificación del plan de cuentas, los nombres oficiales de los estados financieros, los impuestos y retenciones de referencia y las declaraciones periódicas.
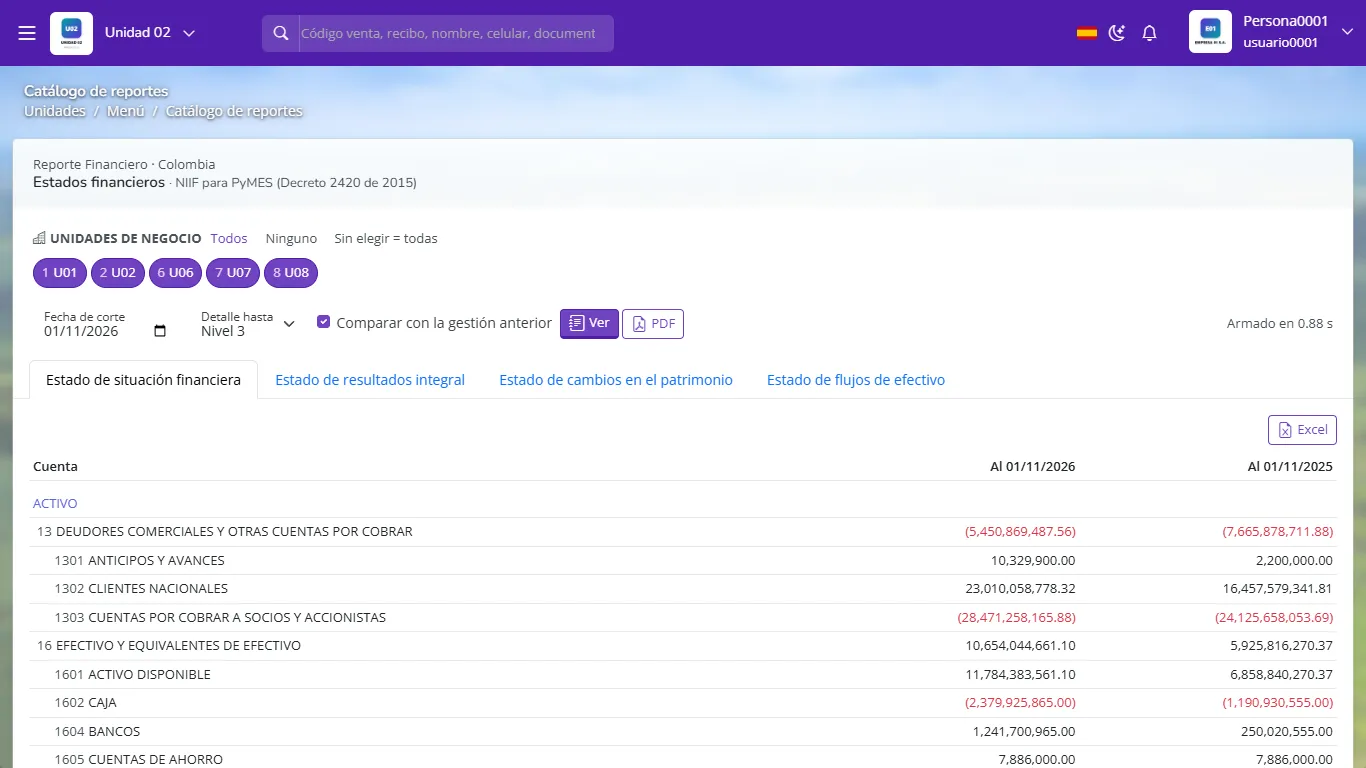
- Llevar la contabilidad "solo para impuestos" y olvidar la realidad económica.
- Aplicar NIIF plenas a una microempresa que podría usar NIIF para PYMES o un régimen simplificado.
- Copiar el plan de cuentas de otro país sin adaptar la codificación ni los impuestos.
¿Quién emite las NIIF?
El IASB (International Accounting Standards Board).
¿Qué marco usan las empresas de Estados Unidos?
US GAAP, emitido por el FASB.
¿Por qué una multa puede ser gasto contable pero no deducible?
Porque la norma contable refleja la realidad económica y la ley tributaria decide qué se acepta para calcular el impuesto; las multas suelen estar excluidas.
¿Qué carga GoSoft al elegir el país de la empresa?
Su perfil contable: codificación del plan de cuentas, nombres de los estados financieros, impuestos y retenciones de referencia y declaraciones.