Cuentas, naturaleza y saldos
Qué es una cuenta contable, la cuenta T, la naturaleza deudora o acreedora, cómo se calcula el saldo, cuentas de balance y de resultado, cuentas de orden y analíticas (auxiliares).
Una cuenta es el lugar donde se acumulan los movimientos de un mismo concepto: todo lo que entra y sale del banco, todo lo que deben los clientes, todas las ventas del año. El conjunto ordenado de cuentas es el plan de cuentas.
- Usar la cuenta T para seguir los movimientos de una cuenta.
- Calcular el saldo de una cuenta e interpretar si es deudor o acreedor.
- Distinguir cuentas de balance, de resultado y analíticas.
La cuenta T
La forma clásica de dibujar una cuenta es una T: a la izquierda el debe, a la derecha el haber.
| Bancos — Debe | Bancos — Haber |
|---|---|
| 500.000.000 (aporte) | 200.000.000 (pago terreno) |
| 5.000.000 (cobro cuota) | 8.000.000 (sueldos) |
| 505.000.000 | 208.000.000 |
Saldo = 505.000.000 − 208.000.000 = 297.000.000 deudor.
La naturaleza de cada cuenta
La naturaleza indica de qué lado debería quedar el saldo:
- Deudora: activos, gastos y costos. El saldo normal está en el debe.
- Acreedora: pasivos, patrimonio e ingresos. El saldo normal está en el haber.
Si Bancos queda con saldo acreedor, significa que se pagó más de lo que había (sobregiro) o que falta registrar algún ingreso. Si Clientes queda acreedor, el cliente pagó de más o se registró un cobro sin la venta. Revisarlo es parte de la salud contable.
Cuentas de balance y de resultado
| Grupo | Cuentas | Qué pasa al cierre |
|---|---|---|
| De balance (permanentes) | Activo, pasivo y patrimonio | Su saldo pasa al año siguiente |
| De resultado (transitorias) | Ingresos, costos y gastos | Se cierran contra el resultado del ejercicio y empiezan el año en cero |
Cuentas de control y analíticas (auxiliares)
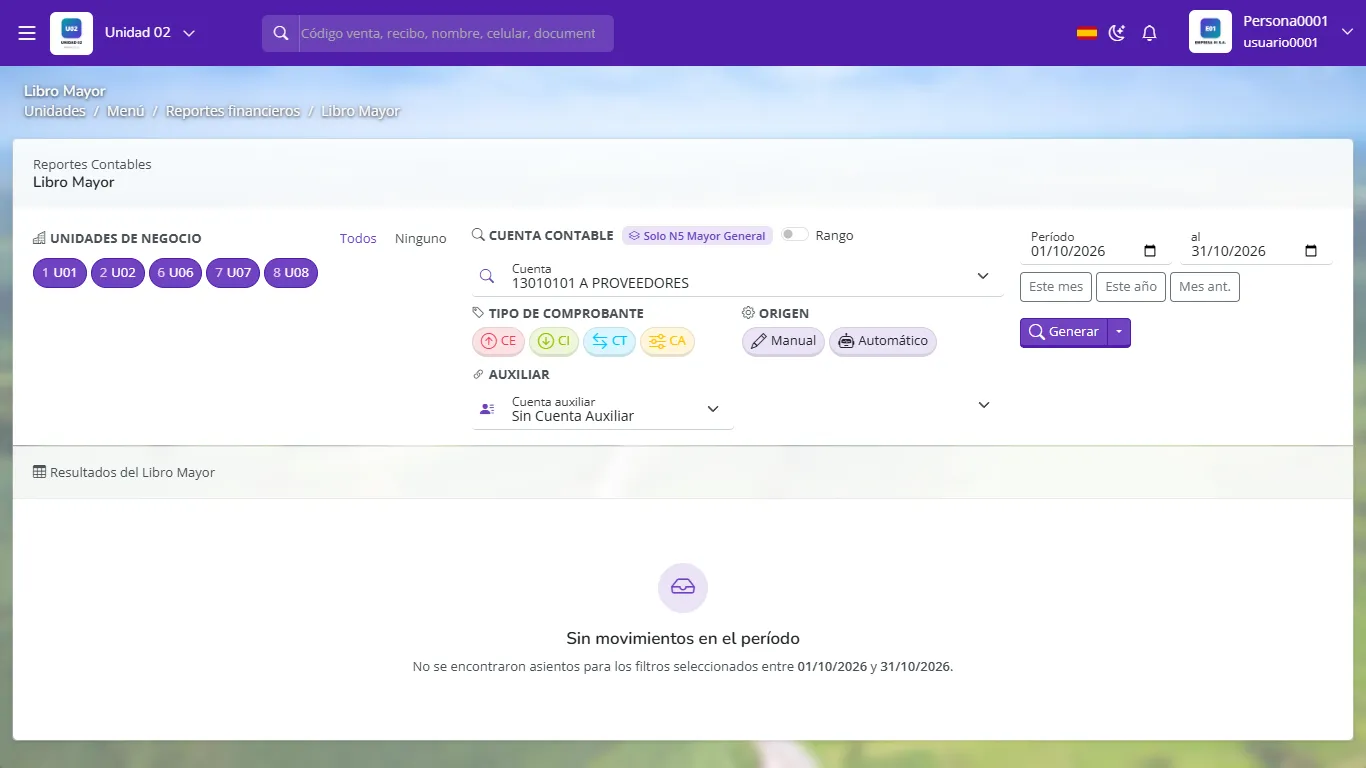
Algunas cuentas agrupan muchos terceros. Clientes tiene un saldo total, pero necesitas saber cuánto debe cada cliente. Para eso se usan auxiliares (o analíticos): cada línea del asiento lleva, además de la cuenta, el tercero, el inmueble o el documento.
En GoSoft cada línea puede llevar:
- La persona (cliente, proveedor, empleado).
- El centro de costo (área y subárea).
- La unidad de negocio.
- El documento de origen (venta, recibo, compra, contrato).
Así el Libro Mayor puede mostrarse por cuenta y, dentro de la cuenta, por cliente o por centro de costo.
Cuentas de orden
Registran hechos que no cambian el patrimonio pero conviene controlar: garantías recibidas, bienes en consignación, contratos firmados aún sin efecto. Se llevan en pares que se compensan (deudoras y acreedoras de control).
- Crear una cuenta por cada cliente en el plan de cuentas: se usa un auxiliar, no miles de cuentas.
- Interpretar un saldo acreedor en un activo como "normal" sin investigarlo.
- Olvidar cerrar las cuentas de resultado al terminar la gestión.
Una cuenta de bancos tiene 120 al debe y 150 al haber. ¿Cuál es su saldo y qué indica?
30 acreedor. Para una cuenta de activo es anormal: indica sobregiro o un registro faltante.
¿Qué cuentas empiezan cada año en cero?
Las cuentas de resultado: ingresos, costos y gastos.
¿Cómo sabes cuánto debe cada cliente si solo tienes una cuenta "Clientes"?
Con los auxiliares: cada línea del asiento lleva la persona, y el mayor se puede ver por tercero.