Estado de flujos de efectivo
El estado de flujos de efectivo (NIC 7): actividades de operación, inversión y financiación, método directo e indirecto, por qué la utilidad no es caja y cómo GoSoft lo arma desde los movimientos de caja y bancos.
Una empresa puede ganar dinero y quebrar por falta de caja. El estado de flujos de efectivo muestra de dónde vino el dinero y en qué se usó durante el período, separado en tres actividades.
- Clasificar los flujos en operación, inversión y financiación.
- Explicar la diferencia entre el método directo y el indirecto.
- Leer el flujo de efectivo de GoSoft.
Las tres actividades
| Actividad | Entradas | Salidas |
|---|---|---|
| Operación | Cobros a clientes, intereses cobrados | Pagos a proveedores, sueldos, impuestos |
| Inversión | Venta de activos fijos | Compra de activos fijos, inversiones |
| Financiación | Préstamos recibidos, aportes de capital | Pago de préstamos, dividendos |
Una empresa sana genera caja en operación. Si la operación consume caja durante mucho tiempo y se compensa con préstamos, hay un problema aunque el estado de resultados muestre utilidad.
Directo e indirecto
- Método directo: muestra los cobros y pagos reales por concepto. Es el que recomienda la NIC 7 y el más fácil de entender.
- Método indirecto: parte de la utilidad neta y la ajusta por partidas que no son caja (depreciación) y por cambios en el capital de trabajo (clientes, inventarios, proveedores).
Ejemplo (método indirecto, resumido)
| Concepto | Monto |
|---|---|
| Utilidad neta | 39.000.000 |
| + Depreciación (no es salida de caja) | 17.000.000 |
| − Aumento de clientes (vendí, pero no cobré) | (30.000.000) |
| + Disminución de inventario de inmuebles | 24.000.000 |
| − Disminución de proveedores (pagué deudas) | (5.000.000) |
| = Flujo neto de operación | 45.000.000 |
| Compra de activos fijos (inversión) | (20.000.000) |
| Pago de préstamos (financiación) | (15.000.000) |
| = Aumento neto del efectivo | 10.000.000 |
En GoSoft, paso a paso
Abre Reportes financieros → Flujo de efectivo. GoSoft usa el método directo: toma cada movimiento de caja y bancos y lo clasifica según la cuenta de contrapartida.
Elige unidades, período y el nivel de agrupación; pulsa Ver.
gosoft.app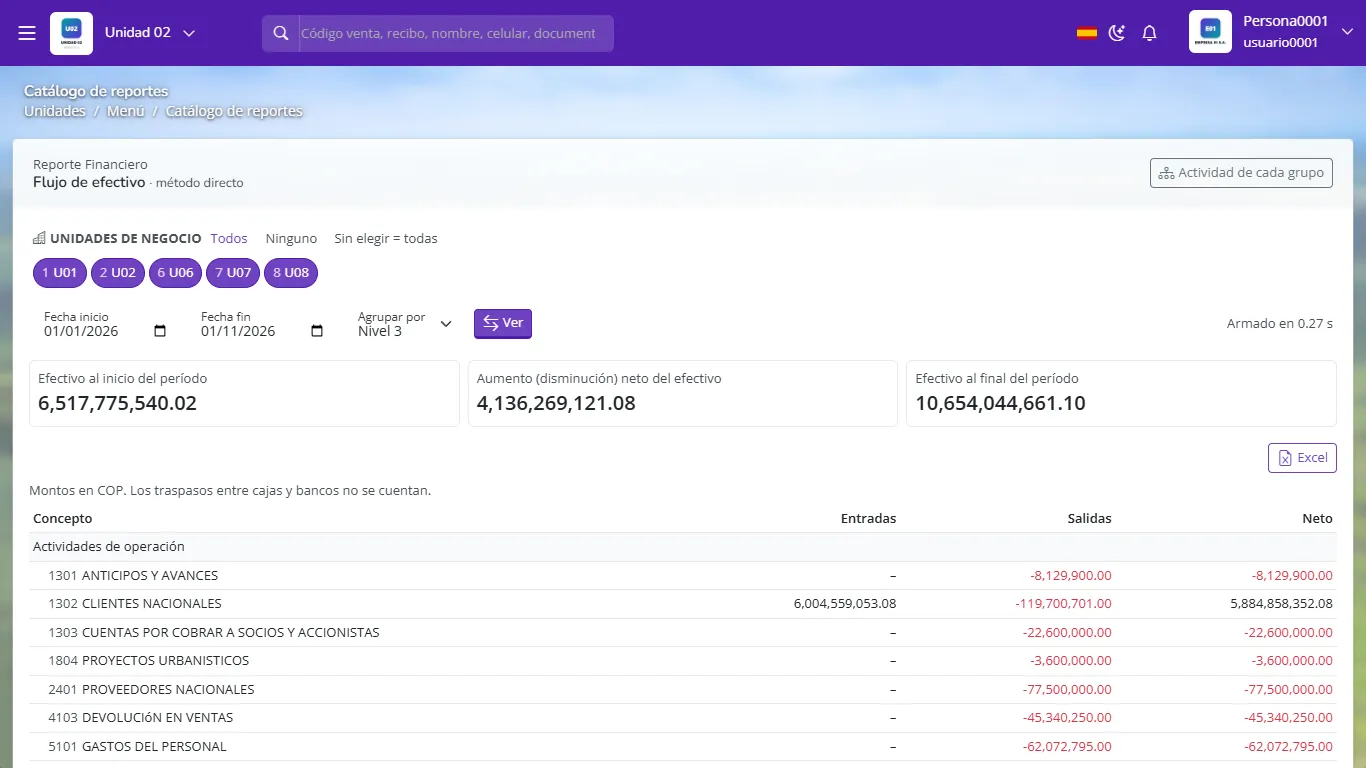
Flujo de efectivo por el método directo con efectivo inicial, variación y final Arriba ves el efectivo al inicio, el aumento o disminución neta y el efectivo al final. Los traspasos entre cajas y bancos no se cuentan, porque no son entradas ni salidas reales.
Con Actividad de cada grupo revisas o cambias en qué actividad (operación, inversión, financiación) cae cada grupo de cuentas.
El efectivo al final del período debe ser igual a la suma de caja y bancos del balance a la misma fecha.
¿En qué actividad va la compra de un vehículo?
Inversión.
¿Por qué se suma la depreciación en el método indirecto?
Porque es un gasto que redujo la utilidad pero no significó salida de dinero.
Un préstamo recibido, ¿en qué actividad aparece?
Financiación.