Demonstração dos fluxos de caixa
A demonstração dos fluxos de caixa (CPC 03 / IAS 7): atividades operacionais, de investimento e de financiamento, método direto e indireto, por que lucro não é caixa e como o GoSoft a monta a partir dos movimentos de caixa e bancos.
Uma empresa pode ter lucro e quebrar por falta de caixa. A demonstração dos fluxos de caixa mostra de onde veio o dinheiro e em que foi usado no período, separado em três atividades.
- Classificar os fluxos em operacionais, de investimento e de financiamento.
- Explicar a diferença entre o método direto e o indireto.
- Ler o fluxo de caixa do GoSoft.
As três atividades
| Atividade | Entradas | Saídas |
|---|---|---|
| Operacional | Recebimentos de clientes, juros recebidos | Pagamentos a fornecedores, salários, impostos |
| Investimento | Venda de imobilizado | Compra de imobilizado, investimentos |
| Financiamento | Empréstimos recebidos, aportes de capital | Pagamento de empréstimos, dividendos |
Uma empresa saudável gera caixa na operação. Se a operação consome caixa por muito tempo e isso é compensado com empréstimos, há um problema mesmo que a DRE mostre lucro.
Direto e indireto
- Método direto: mostra os recebimentos e pagamentos reais por conceito. É o recomendado pelo CPC 03 / IAS 7 e o mais fácil de entender.
- Método indireto: parte do lucro líquido e o ajusta pelos itens que não são caixa (depreciação) e pelas variações do capital de giro (clientes, estoques, fornecedores).
Exemplo (método indireto, resumido)
| Item | Valor |
|---|---|
| Lucro líquido | 39.000.000 |
| + Depreciação (não é saída de caixa) | 17.000.000 |
| − Aumento de clientes (vendi, mas não recebi) | (30.000.000) |
| + Redução do estoque de imóveis | 24.000.000 |
| − Redução de fornecedores (paguei dívidas) | (5.000.000) |
| = Caixa líquido das operações | 45.000.000 |
| Compra de imobilizado (investimento) | (20.000.000) |
| Pagamento de empréstimos (financiamento) | (15.000.000) |
| = Aumento líquido do caixa | 10.000.000 |
No GoSoft, passo a passo
Abra Relatórios financeiros → Fluxo de caixa. O GoSoft usa o método direto: pega cada movimento de caixa e bancos e o classifica pela conta de contrapartida.
Escolha unidades, período e nível de agrupamento; clique em Ver.
gosoft.app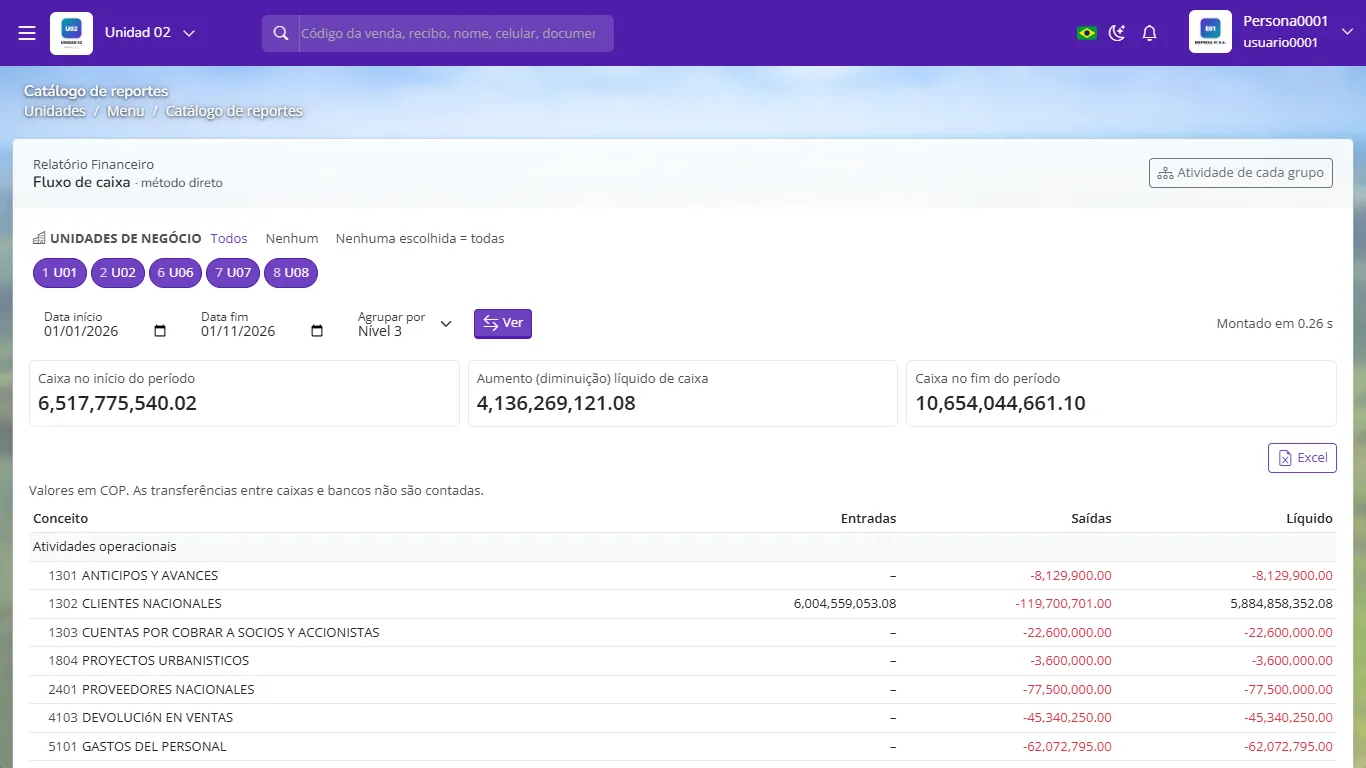
Fluxo de caixa pelo método direto com caixa inicial, variação e final No alto você vê o caixa no início, o aumento ou redução líquida e o caixa no final. As transferências entre caixas e bancos não contam, porque não são entradas nem saídas reais.
Com Atividade de cada grupo você revisa ou muda em que atividade (operacional, investimento, financiamento) cai cada grupo de contas.
O caixa no final do período deve ser igual à soma de caixa e bancos do balanço na mesma data.
Em que atividade entra a compra de um veículo?
Investimento.
Por que a depreciação é somada no método indireto?
Porque é uma despesa que reduziu o lucro mas não foi saída de dinheiro.
Um empréstimo recebido aparece em que atividade?
Financiamento.